Calculadoria
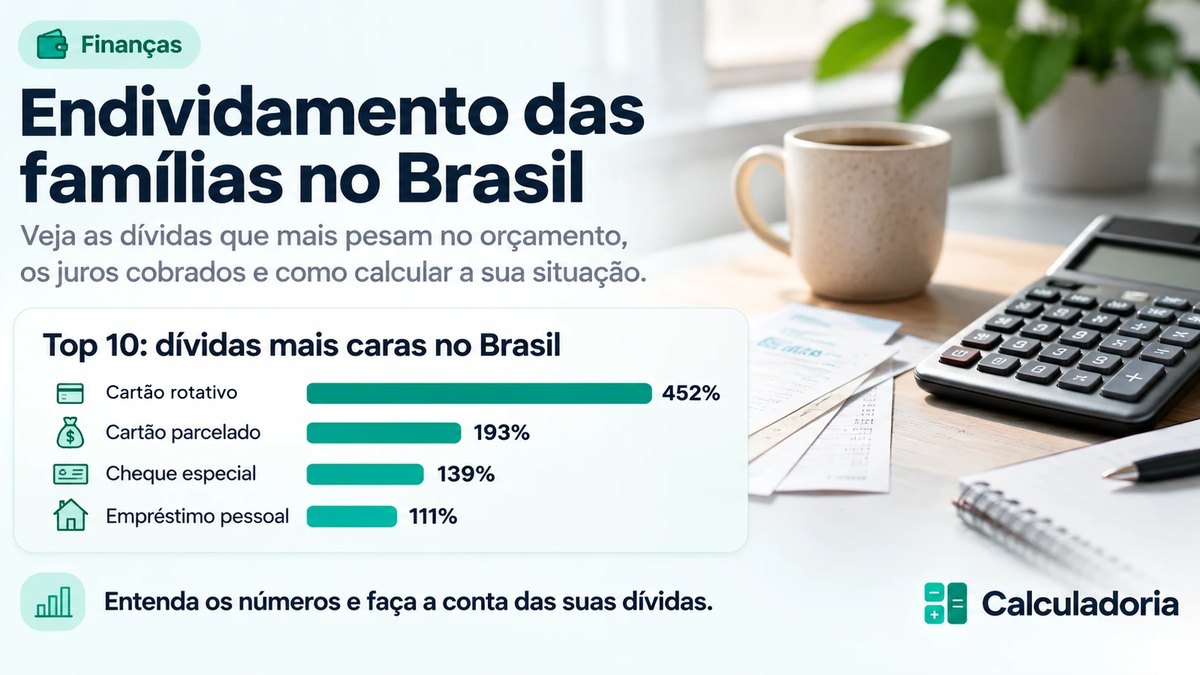
Endividamento das famílias: as dívidas que mais pesam no Brasil
O endividamento das famílias chegou a metade da renda de um ano. Veja o top 10 das dívidas mais caras, com dados do Banco Central, e faça a conta das suas.
Neste artigo (5 partes)
Abaixo, você vê o top 10 das dívidas que mais pesam, por juros, atraso e valor devido, por que elas crescem tão rápido e como sair delas. Para fazer a conta das suas, a calculadora para quitar dívidas mostra qual pagar primeiro e quando você fica livre.
Endividamento das famílias em números
- 50,1%da renda de 12 meses é o que as famílias devem (agosto de 2026), 1,2 ponto a mais que um ano antesFonte: Banco Central
- 31%sem contar o financiamento da casa própriaFonte: Banco Central
- 29%da renda do mês vai para pagar dívidas (26,7% sem o imobiliário)Fonte: Banco Central
Os dois indicadores medem coisas diferentes:
- Endividamento: quanto as famílias devem, somando todas as dívidas, em relação à renda de 12 meses. Quem financia uma casa por 30 anos tem um endividamento alto, mesmo pagando tudo em dia.
- Comprometimento de renda: quanto da renda do mês vai para as parcelas e os juros. É o que aperta o orçamento.
Os dois subiram em 12 meses: o endividamento, 1,2 ponto percentual; o comprometimento, 1,4 ponto. Os números do Banco Central incluem só as dívidas com o sistema financeiro. Contas de luz, água, aluguel e crediário de loja sem banco ficam de fora.
Você talvez já tenha visto manchetes dizendo que “8 em cada 10 famílias estão endividadas”. Esse tipo de número vem de pesquisas com entrevistas, que perguntam se a família tem alguma dívida, inclusive o cartão usado para compras do mês. Os indicadores do Banco Central medem quanto se deve. Os dois podem ser verdadeiros ao mesmo tempo.
Top 10: as dívidas que mais pesam no Brasil
O ranking usa as estatísticas oficiais de crédito às pessoas físicas do Banco Central. Troque a visão para comparar por juros, por atraso ou pelo valor devido:
- 1ºCartão de crédito: rotativovocê tem452%
- 2ºCartão de crédito: parcelado com jurosvocê tem193%
- 3ºCheque especialvocê tem139%
- 4ºEmpréstimo pessoal (não consignado)você tem111%
- 5ºFinanciamento de outros bensvocê tem106%
- 6ºMicrocréditovocê tem56%
- 7ºConsignado: trabalhadores do setor privadovocê tem55%
- 8ºRenegociação de dívidasvocê tem44%
- 9ºFinanciamento de veículosvocê tem26%
- 10ºConsignado: servidores públicosvocê tem24%
- 1ºCartão de crédito: rotativovocê tem65,6%
- 2ºRenegociação de dívidasvocê tem18,5%
- 3ºCheque especialvocê tem16%
- 4ºCartão de crédito: parcelado com jurosvocê tem11,6%
- 5ºFinanciamento de outros bensvocê tem11,2%
- 6ºEmpréstimo pessoal (não consignado)você tem11,1%
- 7ºConsignado: trabalhadores do setor privadovocê tem10,8%
- 8ºCrédito ruralvocê tem8,7%
- 9ºFinanciamento de veículosvocê tem6,8%
- 10ºMicrocréditovocê tem5,6%
- 1ºFinanciamento imobiliáriovocê temR$ 1,44 tri
- 2ºCartão de crédito: à vista (sem juros)você temR$ 554,9 bi
- 3ºCrédito ruralvocê temR$ 548,5 bi
- 4ºFinanciamento de veículosvocê temR$ 417,4 bi
- 5ºEmpréstimo pessoal (não consignado)você temR$ 398,7 bi
- 6ºConsignado: servidores públicosvocê temR$ 393,2 bi
- 7ºConsignado: aposentados e pensionistas do INSSvocê temR$ 280,9 bi
- 8ºConsignado: trabalhadores do setor privadovocê temR$ 124,1 bi
- 9ºCrédito com recursos do BNDESvocê temR$ 98,1 bi
- 10ºCartão de crédito: rotativovocê temR$ 97,8 bi
Toque numa barra para ver os detalhes. As dívidas que você informar na calculadora de dívidas aparecem marcadas aqui. Fonte: Banco Central do Brasil, estatísticas monetárias e de crédito (dados de setembro de 2026, preliminares).
Como citar estes dados
Ranking das dívidas das famílias (setembro de 2026). Calculadoria, com dados de Banco Central do Brasil, estatísticas monetárias e de crédito. Disponível em: https://calculadoria.com/blog/endividamento-das-familias/.
Pode usar à vontade, citando a fonte: licença CC BY 4.0.
Pode usar os números e os gráficos em reportagens, posts e trabalhos, citando a fonte com o link.
Pelos juros, que é o que mais pesa no bolso de quem deve, o top 10 de setembro de 2026 fica assim:
| # | Dívida | Juros ao ano | Juros ao mês | Atraso acima de 90 dias | Quanto as famílias devem |
|---|---|---|---|---|---|
| 1º | Cartão de crédito: rotativo | 451,7% | 15,29% | 65,6% | R$ 97,8 bi |
| 2º | Cartão de crédito: parcelado com juros | 193% | 9,37% | 11,6% | R$ 88,9 bi |
| 3º | Cheque especial | 139% | 7,53% | 16% | R$ 46 bi |
| 4º | Empréstimo pessoal (não consignado) | 110,9% | 6,42% | 11,1% | R$ 398,7 bi |
| 5º | Financiamento de outros bens | 106,5% | 6,23% | 11,2% | R$ 27,3 bi |
| 6º | Microcrédito | 56,5% | 3,8% | 5,6% | R$ 9,3 bi |
| 7º | Consignado: trabalhadores do setor privado | 55,5% | 3,75% | 10,8% | R$ 124,1 bi |
| 8º | Renegociação de dívidas | 43,6% | 3,06% | 18,5% | R$ 84,1 bi |
| 9º | Financiamento de veículos | 26,2% | 1,96% | 6,8% | R$ 417,4 bi |
| 10º | Consignado: servidores públicos | 24% | 1,81% | 2,7% | R$ 393,2 bi |
Três leituras do ranking:
- O rotativo do cartão de crédito lidera em juros e também em atraso: 65,6% do saldo nessa modalidade tem mais de 90 dias de atraso.
- A maior dívida é a mais barata: o financiamento imobiliário soma R$ 1,44 tri, com juros de 11,3% ao ano. É dívida grande, longa e com garantia.
- O consignado é o crédito pessoal mais barato: o do INSS cobra 23,2% ao ano, e o de servidores públicos, 24%. O empréstimo pessoal comum cobra 110,9%.
Por que essas dívidas pesam tanto
Juros sobre juros
Nas dívidas caras, os juros de um mês viram dívida no mês seguinte. Com 452% ao ano, o rotativo cobra cerca de 15,3% ao mês. Veja quanto custa a mesma dívida de R$ 2.000, pagando R$ 250 por mês, com os juros médios de cada modalidade:
| Dívida de R$ 2.000 | Juros ao mês | Meses para quitar | Juros pagos |
|---|---|---|---|
| Cartão de crédito: rotativo | 15,29% | 16 | R$ 2.000,00 |
| Cheque especial | 7,53% | 13 | R$ 1.178,35 |
| Empréstimo pessoal (não consignado) | 6,42% | 12 | R$ 897,06 |
| Consignado: aposentados e pensionistas do INSS | 1,76% | 9 | R$ 174,44 |
No rotativo, a conta já considera o teto de juros do cartão: desde janeiro de 2024, os juros acumulados por atraso na fatura param de crescer ao chegar a 100% da dívida original, pela Lei 14.690/2023 (Desenrola Brasil). Mesmo assim, ele custa muito mais que um consignado.
O cartão à vista que vira rotativo
As compras à vista no cartão somam R$ 554,9 bi e não têm juros. O problema começa quando a fatura não é paga inteira: o que sobra entra no rotativo, a dívida mais cara do ranking. Pagar só o mínimo é o caminho mais rápido para o topo da tabela.
O limite que parece salário
O cheque especial aparece no saldo da conta como se fosse dinheiro disponível. Usado por alguns dias, custa pouco; usado todo mês, vira uma dívida de 139% ao ano.
Atraso puxa mais atraso
Parcela atrasada soma multa, juros de mora e juros da própria dívida. Por isso as modalidades mais caras são também as mais atrasadas: no ranking de atraso, o rotativo do cartão de crédito aparece em 1º, com 65,6% do saldo há mais de 90 dias sem pagamento.
Faça a conta das suas dívidas
Coloque cada dívida com o saldo e a parcela. Os juros já vêm com a média do Banco Central para cada tipo; troque pela taxa do seu contrato, se souber. A calculadora mostra em que ordem pagar, quando você fica livre e quanto economiza trocando a dívida mais cara. As dívidas que você colocar aparecem marcadas no ranking acima.
Como sair do endividamento
- Liste tudo: saldo, parcela e juros de cada dívida. Sem a lista, não dá para escolher qual atacar.
- Ataque a mais cara primeiro: mantenha as parcelas de todas em dia e coloque o dinheiro que sobrar na de juros mais altos. É o caminho que paga menos juros no total.
- Saia do rotativo e do cheque especial: trocar essas dívidas por uma renegociação ou um consignado reduz os juros de forma drástica. Compare o custo efetivo total (CET) antes de assinar.
- Não aumente o prazo sem necessidade: parcela menor com prazo maior pode sair mais caro no fim.
- Pague a fatura inteira daqui em diante: é o que impede a dívida de voltar.
Para ver o efeito dos juros ao longo do tempo, use a calculadora de juros compostos; para saber quanto sobra do salário depois dos descontos, a calculadora de salário líquido.
Os juros deste artigo são médias de mercado das novas contratações e mudam todo mês; a taxa do seu contrato pode ser bem diferente. Os dados do Banco Central são preliminares e atualizados mensalmente nesta página.
Próximo passo
Calculadora para quitar dívidasFaça a conta com os seus númerosPerguntas frequentes
Qual é o nível de endividamento das famílias brasileiras?
Segundo o Banco Central, em agosto de 2026 as dívidas das famílias com bancos e financeiras equivaliam a 50,1% da renda de 12 meses, ou 31% sem o financiamento imobiliário. O pagamento dessas dívidas levava 29% da renda do mês.
Qual é a dívida mais cara do Brasil?
O rotativo do cartão de crédito, com juros médios de 451,7% ao ano nas contratações de setembro de 2026, segundo o Banco Central. Depois vêm o parcelamento do cartão com juros e o cheque especial.
Qual a diferença entre endividamento e inadimplência?
Endividamento é ter dívidas, mesmo em dia, como um financiamento. Inadimplência é estar com parcelas atrasadas: o Banco Central conta a parte da dívida com mais de 90 dias de atraso.
Como sair do endividamento?
Liste todas as dívidas com saldo, parcela e juros, mantenha as parcelas em dia e coloque o dinheiro que sobrar na de juros mais altos. Trocar rotativo e cheque especial por uma renegociação ou um consignado reduz muito os juros. A calculadora para quitar dívidas monta esse plano com os seus números.
Fontes
Criador do Calculadoria. Escreve e revisa cada página do site, das calculadoras aos artigos, sobre as contas da casa, o trabalho, as finanças, a energia e a mobilidade, com base em dados oficiais.