Calculadoria
Regra 50 30 20: como funciona e quanto é no seu salário
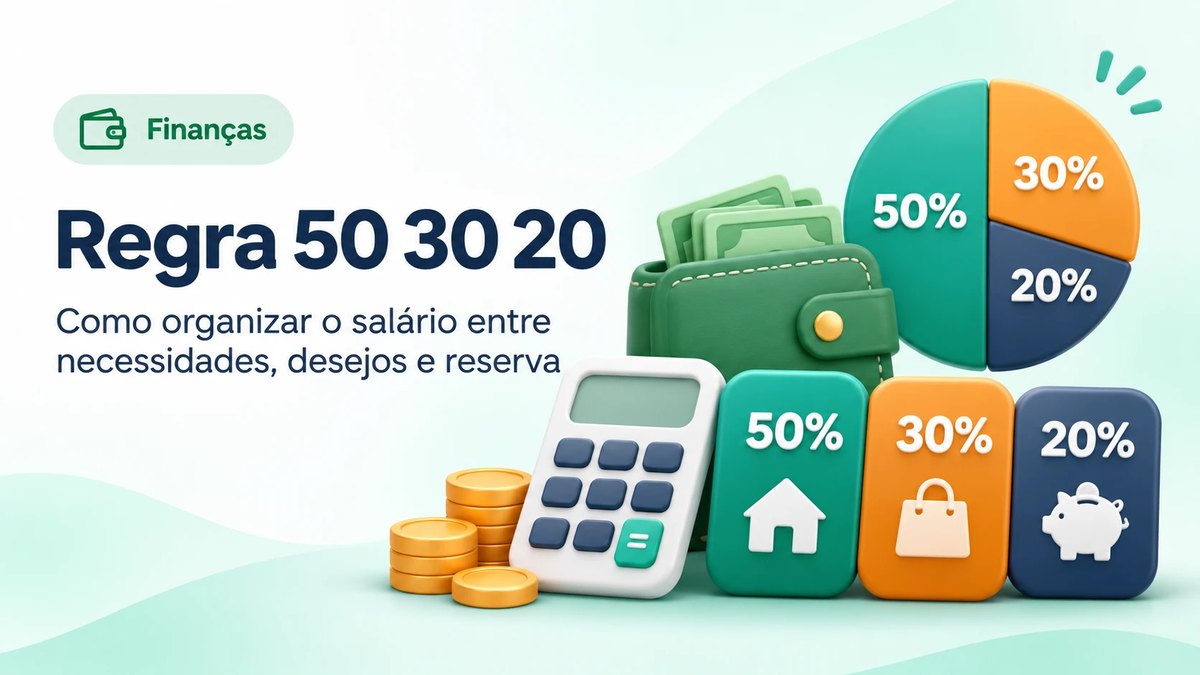
A regra 50 30 20 divide a renda em necessidades, desejos e reserva. Veja quanto é cada parte no salário líquido de 2026 e o que fazer se a conta não fecha.
Neste artigo (6 partes)
Abaixo, o que entra em cada parte, a conta para vários salários (já com INSS e imposto de renda de 2026) e o que fazer quando a sua realidade não cabe nos 50%. Para ver o seu mês, use a planilha de gastos mensais: ela faz o raio-X na hora e gera a planilha em Excel.
Regra 50 30 20 em 30 segundos
- 50% necessidades: o que não dá para cortar no curto prazo.
- 30% desejos: o que é escolha, como lazer e assinaturas.
- 20% guardar: reserva, investimentos e dívidas pagas além do mínimo.
- Sobre o salário líquido, não o bruto.
- É um método de organização, não uma regra oficial nem uma lei: serve de referência.
Como funciona a regra 50 30 20
| Parte | Quanto | O que entra |
|---|---|---|
| Necessidades | até 50% | moradia, conta de luz, água, gás, internet e celular, mercado, transporte, saúde, educação, parcelas de dívidas |
| Desejos | até 30% | assinaturas, lazer e restaurantes, compras e outros |
| Guardar | pelo menos 20% | reserva de emergência, investimentos, o que sobra no mês e dívidas pagas além da parcela |
A pergunta que separa necessidade de desejo é: dá para viver um mês sem isso? O mercado é necessidade; o delivery do fim de semana, desejo. O plano de celular é necessidade; trocar de aparelho, desejo.
Quanto é a regra 50 30 20 no seu salário
A conta é sobre o líquido: o salário bruto menos o INSS e o imposto de renda, pelas tabelas oficiais de 2026 (sem dependentes e sem outros descontos):
| Salário bruto | Líquido | 50% necessidades | 30% desejos | 20% guardar |
|---|---|---|---|---|
| R$ 2.000,00 | R$ 1.844,31 | R$ 922,16 | R$ 553,29 | R$ 368,86 |
| R$ 3.000,00 | R$ 2.751,40 | R$ 1.375,70 | R$ 825,42 | R$ 550,28 |
| R$ 4.000,00 | R$ 3.631,40 | R$ 1.815,70 | R$ 1.089,42 | R$ 726,28 |
| R$ 5.000,00 | R$ 4.498,49 | R$ 2.249,25 | R$ 1.349,55 | R$ 899,70 |
| R$ 6.000,00 | R$ 4.973,39 | R$ 2.486,70 | R$ 1.492,02 | R$ 994,68 |
| R$ 8.000,00 | R$ 6.040,64 | R$ 3.020,32 | R$ 1.812,19 | R$ 1.208,13 |
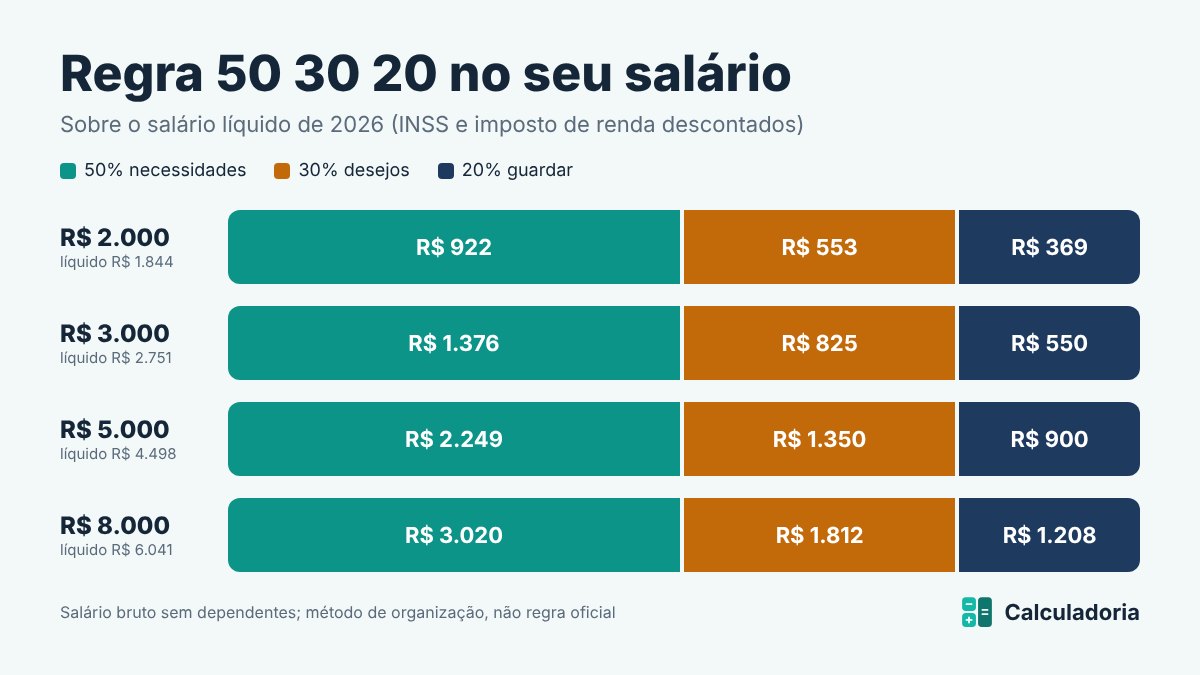
Seu salário é outro ou tem dependentes? A calculadora de salário líquido mostra o líquido exato.
Exemplo: quando as necessidades passam de 50%
A calculadora acima abre com um exemplo comum: renda de R$ 4.000, aluguel de R$ 1.200, mercado de R$ 900 e parcelas de R$ 300. O resultado:
- Necessidades: R$ 3.230,00, ou 81% da renda (meta: até 50%).
- Desejos: R$ 640,00, ou 16% (meta: até 30%).
- Sobra para guardar: R$ 130,00, ou 3% (meta: pelo menos 20%).
Os desejos estão dentro da meta, mas as necessidades engolem a reserva. É o caso mais comum, e cortar lazer não resolve: o peso está em moradia, mercado e dívidas. Nesses casos:
- Revise as contas fixas uma a uma: plano de celular e internet, tarifa de luz (veja quanto gasta cada aparelho), seguro, plano de saúde.
- Ataque as dívidas mais caras primeiro. O Banco Central calcula que as famílias brasileiras comprometem em média 29% da renda com o pagamento de dívidas (agosto de 2026). Quitar a mais cara libera dinheiro todo mês: a calculadora para quitar dívidas mostra a ordem.
- Use a divisão como meta, não como prova. Se hoje é 70/25/5, chegar a 60/25/15 em seis meses já é avanço.
Quanto vira guardar 20%
Os 20% parecem pouco no mês, mas somam rápido. Com as taxas de hoje mantidas (Banco Central), guardando 20% do líquido todo mês:
- R$ 550,28por mês: 20% do líquido de um bruto de R$ 3.000Fonte: INSS e Receita Federal (tabelas 2026)
- R$ 40.475,03em 5 anos na poupança, com as taxas de hojeFonte: Banco Central
- R$ 43.986,12em 5 anos no CDB (100% do CDI), já sem IRFonte: Banco Central
| Salário bruto | 20% por mês | Em 5 anos na poupança | Em 5 anos no CDB (100% do CDI) |
|---|---|---|---|
| R$ 2.000,00 | R$ 368,86 | R$ 27.131,10 | R$ 29.484,64 |
| R$ 3.000,00 | R$ 550,28 | R$ 40.475,03 | R$ 43.986,12 |
| R$ 4.000,00 | R$ 726,28 | R$ 53.420,45 | R$ 58.054,52 |
| R$ 5.000,00 | R$ 899,70 | R$ 66.175,95 | R$ 71.916,53 |
| R$ 6.000,00 | R$ 994,68 | R$ 73.162,06 | R$ 79.508,67 |
O CDB já está com o imposto de renda descontado. As taxas mudam com a Selic, então é uma estimativa: para simular outros valores, use a calculadora da poupança.
Limitações
- Não é regra oficial. É um método popular de organização; nenhum órgão público define essas proporções.
- Renda menor, proporção diferente. Com renda apertada, as necessidades costumam passar de 50%, e tudo bem ajustar a meta.
- Os valores da tabela usam o salário sem dependentes e sem outros descontos, como vale-transporte e plano de saúde.
Próximo passo
Planilha de gastos mensaisFaça a conta com os seus númerosPerguntas frequentes
O que é a regra 50 30 20?
É um método para organizar o orçamento: até 50% da renda líquida para necessidades (moradia, contas, mercado, transporte), até 30% para desejos (lazer, assinaturas, compras) e pelo menos 20% para guardar ou quitar dívidas além do mínimo. Não é uma regra oficial, é uma referência.
A regra 50 30 20 é sobre o salário bruto ou líquido?
Sobre o líquido, o que cai na conta depois do INSS e do imposto de renda. É com esse dinheiro que você paga as contas.
O que fazer se as necessidades passam de 50%?
É comum, principalmente com aluguel alto ou renda menor. Comece revendo os desejos e as dívidas mais caras; se ainda assim não fechar, use a divisão como meta de médio prazo e ajuste as proporções enquanto isso.
Parcelas de dívidas entram em qual parte?
As parcelas mínimas entram em necessidades, porque atrasar sai caro. O que você paga além do mínimo para quitar mais rápido conta nos 20%.
Fontes
Criador do Calculadoria. Escreve e revisa cada página do site, das calculadoras aos artigos, sobre as contas da casa, o trabalho, as finanças, a energia e a mobilidade, com base em dados oficiais.